
Inhaltsverzeichnis:
- Warum Schadenkosten im Fuhrpark leicht unterschätzt werden
- Diese Kostenpositionen entstehen im Schadenfall
- Sonderfall: Leasing-Fahrzeuge im Schadenfall
- Kurzer Exkurs: Kaskoschaden statt Haftpflichtfall
- Beispielrechnung: So kann eine Schadenkostenabrechnung aussehen
- Kurzcheck: Haben Sie an alle Schadenkosten gedacht?
Warum Schadenkosten im Fuhrpark leicht unterschätzt werden
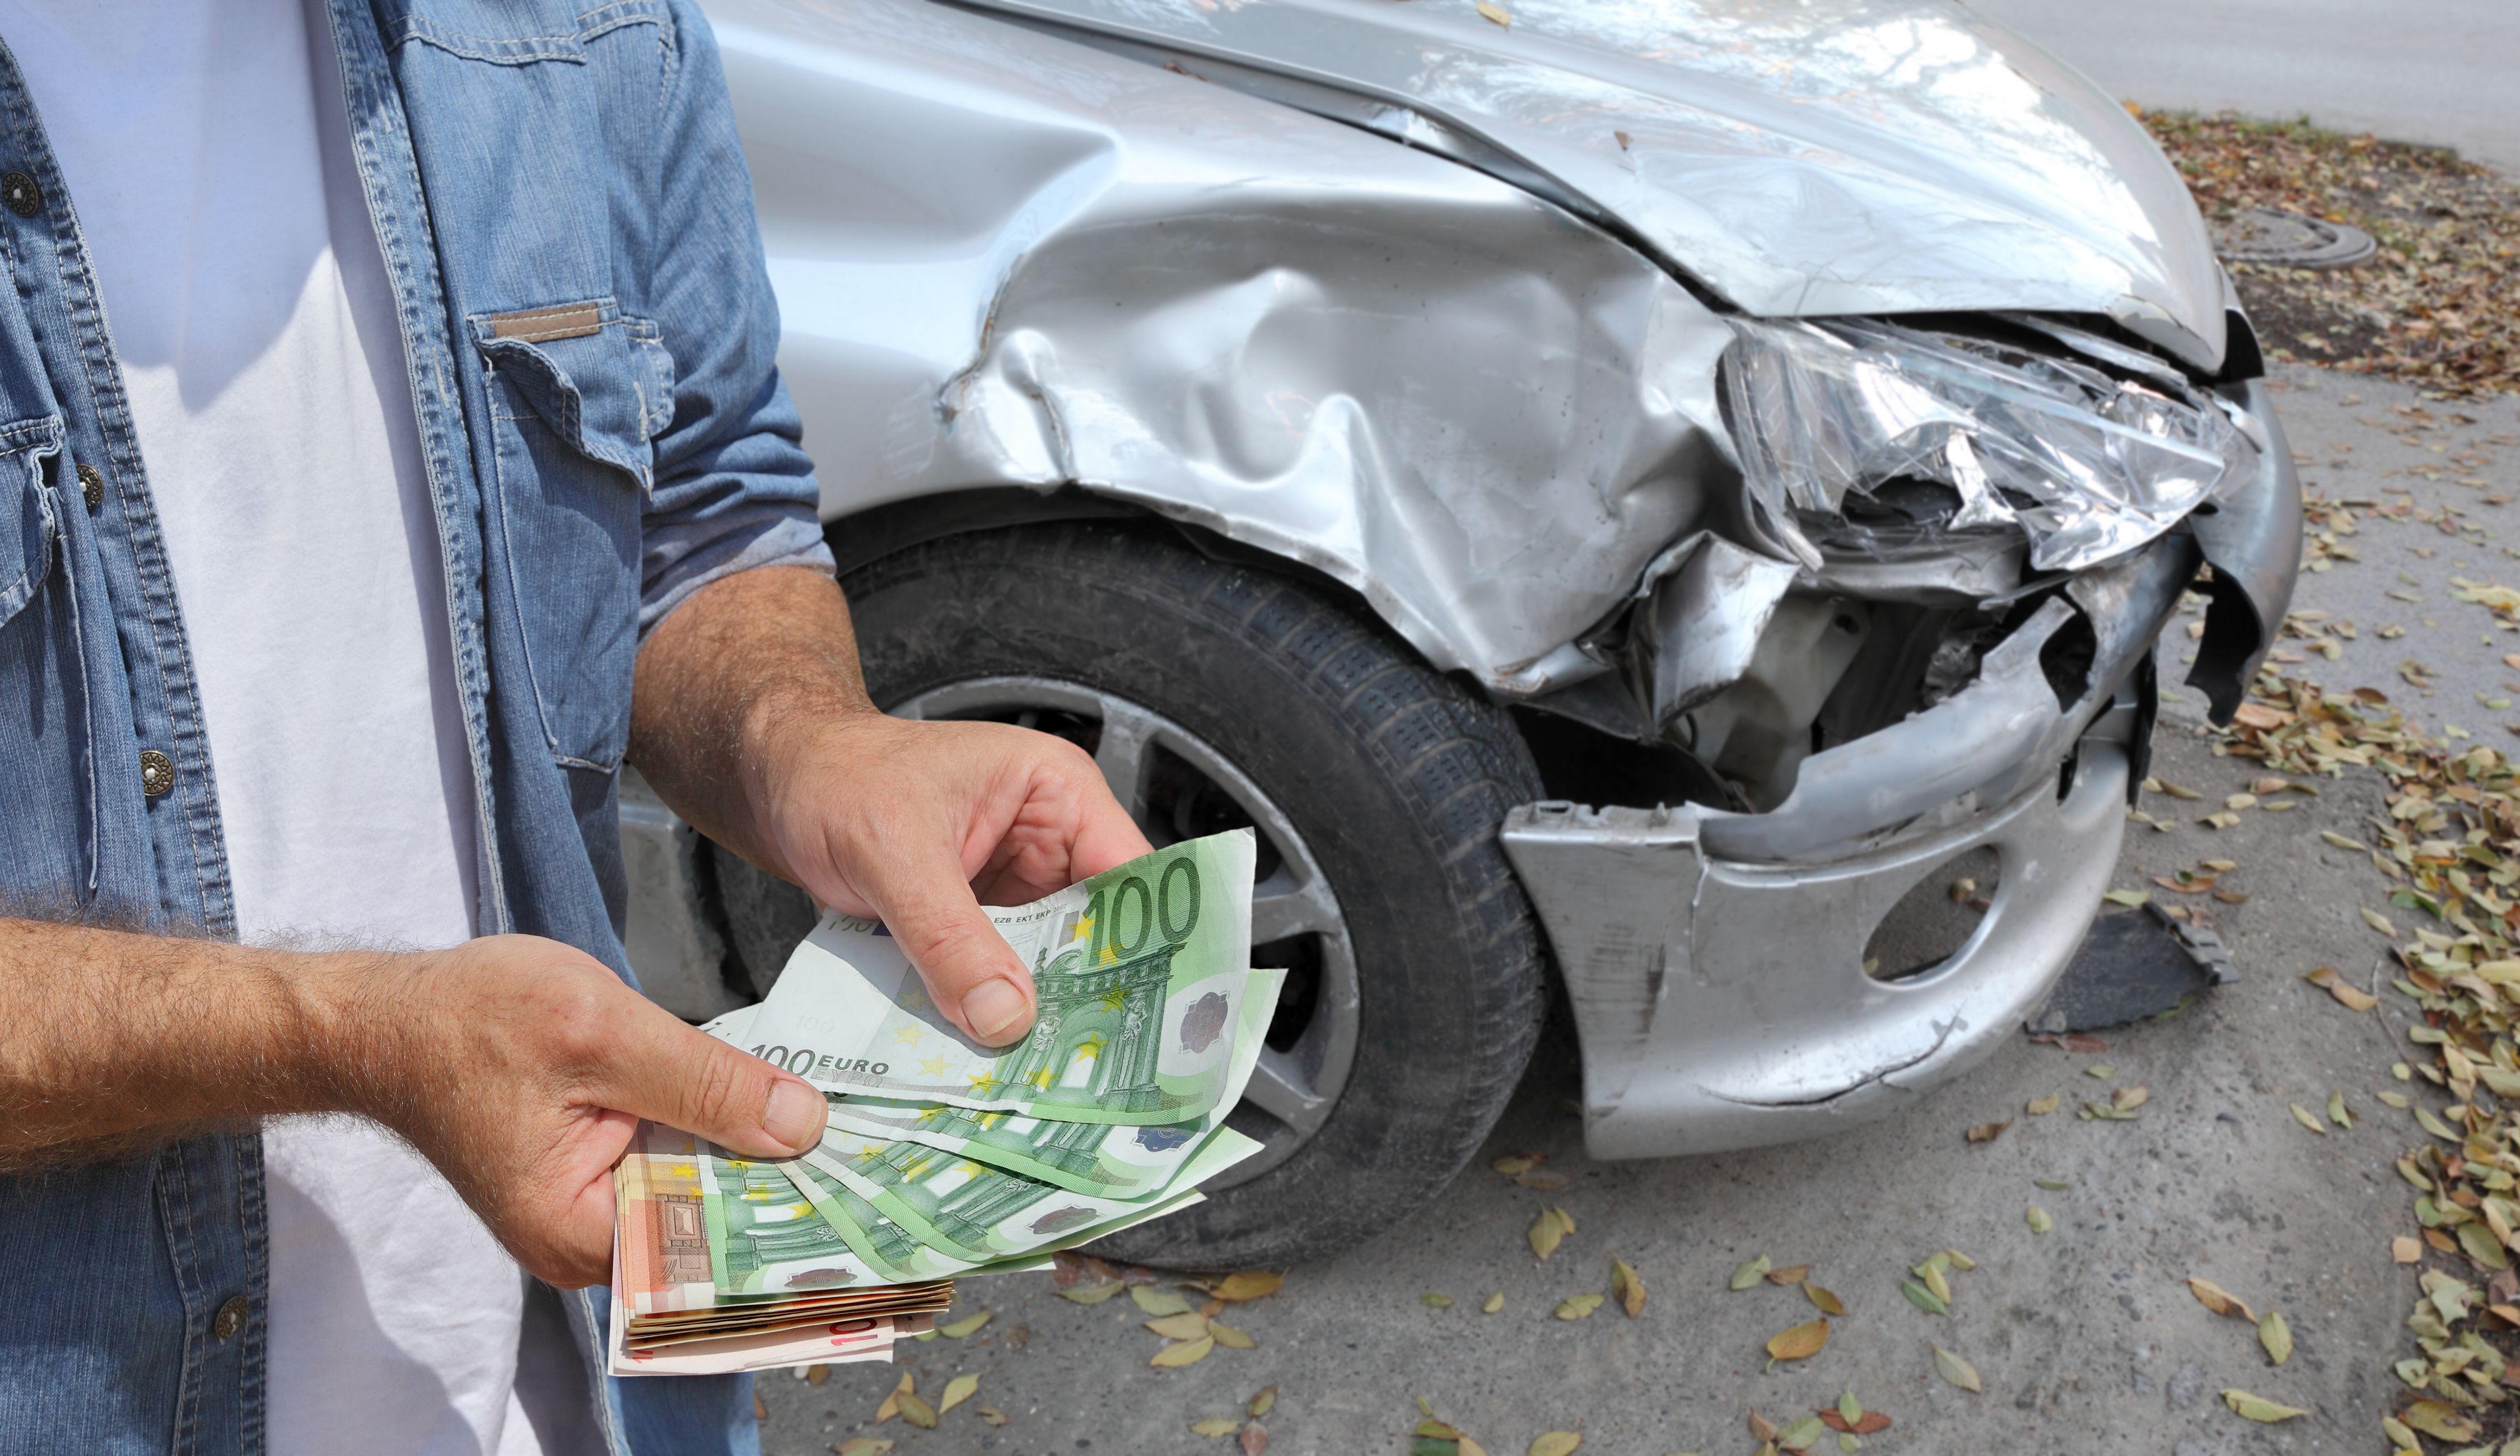
Schadenkosten im Fuhrpark bestehen bei einem fremdverschuldeten Unfall aus deutlich mehr als der reinen Reparaturrechnung: Je nach Schadenverlauf kommen bis zu 13 einzelne Positionen zusammen, angefangen bei den Abschleppkosten direkt nach dem Unfall bis hin zu den Rechtsanwaltsgebühren am Ende der Regulierung. Nach Paragraf 249 BGB muss die gegnerische Kfz-Haftpflichtversicherung grundsätzlich alle Kosten erstatten, die zur Wiederherstellung des ursprünglichen Zustands erforderlich sind – doch erstattet wird nur, was auch beziffert und geltend gemacht wird.
Für Fuhrparkmanager ist genau das die Herausforderung: Bei einem Fahrzeug pro Jahr fällt eine übersehene Position kaum ins Gewicht. Bei mehreren Fahrzeugen und Unfällen im Fuhrpark summieren sich unvollständig geltend gemachte Ansprüche schnell zu einem merklichen Betrag.
Diese Kostenpositionen entstehen im Schadenfall
Die folgende Übersicht orientiert sich am tatsächlichen Ablauf eines Schadenfalls: von der Unfallstelle über die Begutachtung und Reparatur bis zur endgültigen Abrechnung weiterer Kosten. So lässt sich leichter nachvollziehen, wann im Verlauf welche Kosten entstehen – und wo im Prozess möglicherweise Positionen fehlen.
Abschleppkosten im Fuhrpark
Ist das Fahrzeug nach dem Unfall nicht mehr fahrbereit, fallen als erste Position die Abschleppkosten an. Sie zählen zu den unmittelbaren Folgekosten des Schadens und sind nach Paragraf 249 BGB in voller Höhe erstattungsfähig, sofern das Abschleppen tatsächlich erforderlich war. Üblich sind Pauschalen zwischen 150 und 400 Euro, abhängig von Fahrzeuggröße, Antriebsart, Entfernung zur Werkstatt und Tageszeit. Bei Nutzfahrzeugen oder Sonderfahrzeugen mit Aufbauten liegen die Kosten oft deutlich höher, da spezielles Abschleppequipment nötig ist.
Standkosten im Fuhrpark
Kann das Fahrzeug nicht sofort in die Werkstatt überführt werden, entstehen zusätzlich Standkosten – etwa für die Zwischenlagerung auf dem Hof des Abschleppunternehmens oder eines Sachverständigen. Diese Kosten werden pro Tag berechnet und sind ebenfalls erstattungsfähig, solange die Standzeit nachvollziehbar begründet ist, z.B. durch die Wartezeit auf die Begutachtung. Fuhrparkverantwortliche sollten Standzeiten so kurz wie möglich halten und dokumentieren, warum eine längere Standzeit unvermeidbar war.
Sachverständigenkosten und Kostenvoranschlag im Fuhrpark
Vor der Reparaturentscheidung steht in aller Regel die Begutachtung durch einen Kfz-Sachverständigen. Bei kleineren Schäden reicht häufig ein einfacher Kostenvoranschlag der Werkstatt aus. Bei Schäden oberhalb einer Bagatellgrenze von etwa 750 Euro hat die geschädigte Partei Anspruch auf ein eigenes Gutachten – die Kosten dafür trägt die gegnerische Versicherung. Das Gutachten bildet die Grundlage für nahezu alle folgenden Positionen: Reparaturkosten, Wertminderung und die Entscheidung zwischen Reparatur und Totalschadenabrechnung.
Reparaturkosten im Fuhrpark (Fahrzeugschaden)
Der eigentliche Fahrzeugschaden, also die Kosten für Ersatzteile und Arbeitszeit, in der Werkstatt bildet meist den größten Einzelposten. Grundsätzlich kann fiktiv auf Gutachtenbasis oder konkret nach tatsächlich durchgeführter Reparatur abgerechnet werden. Übersteigen die Reparaturkosten den Wiederbeschaffungswert um mehr als 30 Prozent, gilt das Fahrzeug als wirtschaftlicher Totalschaden. In bestimmten Fällen kann im Fuhrpark aber die sog. 130-Prozent-Regel angewendet werden: Eine Reparatur wird dann trotz wirtschaftlichem Totalschaden erstattet, wenn sie fachgerecht und vollständig erfolgt und das Fahrzeug anschließend mindestens sechs Monate weitergenutzt wird.
Merkantile Wertminderung im Fuhrpark
Die merkantile Wertminderung beziffert den Wertverlust, den ein Fahrzeug erfährt, weil es nach einem Unfall als „Unfallwagen“ deklariert wird, obwohl es fachgerecht repariert wurde. Lange orientierte sich die Praxis dabei an starren Grenzen von Fahrzeugalter und Laufleistung (bis 100.000 Kilometer oder fünf Jahre). Der BGH hat 2024 (Az. VI ZR 243/23) klargestellt, dass vom Netto-Verkaufspreis auszugehen ist. In der Regel ist der Verlust bei einem Neuwagen dabei am höchsten.
Wertminderung durch Sonderausstattung und Aufbauten
Bei Fuhrparkfahrzeugen mit Sonderausstattung, dazu gehören etwa Kühlaufbauten, Werkstattausstattung oder ein individuelles Beschriftungssystem, kann sich die Wertminderung zusätzlich erhöhen. Denn diese Ausstattung beeinflusst den Wiederbeschaffungswert überdurchschnittlich stark. In der Praxis wird dieser Aspekt häufig übersehen, weil Gutachter Sonderausstattung nicht immer vollständig erfassen.
Ein Hinweis an den Sachverständigen zu Beginn der Begutachtung lohnt sich hier besonders.
Neuwertabrechnung
Bei nahezu neuen Fahrzeugen, die üblicherweise maximal ein bis drei Monate alt sind bzw. bis 1.000 Kilometer Laufleistung haben, kann statt der Wiederbeschaffungs- die Neuwertentschädigung greifen. Damit wird nicht nur der Zeitwert, sondern der Preis eines vollständig neuen Fahrzeugs erstattet. Für Fuhrparks mit regelmäßiger Fahrzeugerneuerung ist diese Position besonders relevant, da neu zugelassene Fahrzeuge häufig in diese Regelung fallen.
Nutzungsausfall und Vorhaltekosten im Fuhrpark
Steht das Fahrzeug während der Reparatur oder bis zur Ersatzbeschaffung still und wird kein Mietwagen genutzt, kann Nutzungsausfallentschädigung geltend gemacht werden. Die Höhe richtet sich nach Fahrzeugklasse und Ausfalldauer, i.d.R. anhand der Tabellen von Sanden/Danner/Küppersbusch. Für Fuhrparks, die eigene Reservefahrzeuge vorhalten, kommen zusätzlich Vorhaltekosten in Betracht: Sie decken den Aufwand ab, ein Ersatzfahrzeug ständig einsatzbereit zu halten. Auch dann, wenn es im konkreten Fall nicht genutzt wurde.
Mietwagenkosten im Fuhrpark
Wird stattdessen ein Ersatzfahrzeug angemietet, sind die Mietwagenkosten für die erforderliche Dauer erstattungsfähig – begrenzt auf die tatsächliche Reparatur- beziehungsweise Wiederbeschaffungszeit. Als Orientierung für die Angemessenheit des Mietwagentarifs dient in der Praxis häufig die Fraunhofer-Liste, teils ergänzt um die Schwacke-Liste. Ein Fahrzeug der gleichen oder einer niedrigeren Klasse anzumieten, senkt zudem das Risiko einer Kürzung durch die Versicherung.
Konkreter Gewinnentgang bei gewerblicher Nutzung
Wird ein Fahrzeug gewerblich genutzt und lässt sich aus dem Stillstand ein konkreter, bezifferbarer Gewinnausfall ableiten, kann dieser nach Paragraf 252 BGB anstelle der pauschalen Nutzungsausfallentschädigung geltend gemacht werden. Dies ist z.B. bei einem Servicefahrzeug der Fall, dessen Ausfall nachweislich zu entgangenen Aufträgen führt. Der Nachweis ist anspruchsvoller als bei der pauschalen Regelung, kann bei nachvollziehbarer Kalkulation aber zu einer deutlich höheren Erstattung führen als die Standardtabellen.
Auslagenpauschale im Fuhrpark
Für kleinere, nicht einzeln belegbare Aufwendungen rund um die Schadenabwicklung (Telefonate, Fahrten, Kopien) wird meist eine Auslagenpauschale angesetzt. In der Praxis bewegt diese sich meist zwischen 25 und 30 Euro pro Schadenfall. Der Betrag ist gering, wird aber in der Praxis erstaunlich häufig schlicht vergessen und nicht mit abgerechnet.
Umsatzsteuer in der Schadensabrechnung
Ob die Umsatzsteuer erstattet wird, hängt von der Abrechnungsart ab: Bei fiktiver Abrechnung auf Gutachtenbasis wird sie grundsätzlich nicht erstattet. Wird das Fahrzeug tatsächlich repariert oder ein Ersatzfahrzeug angeschafft und liegt eine entsprechende Rechnung vor, ist die Umsatzsteuer Teil der erstattungsfähigen Kosten. Für vorsteuerabzugsberechtigte Unternehmen ist dieser Punkt ohnehin meist neutral, da die Umsatzsteuer separat verrechnet wird. Für andere Fuhrparkhalter kann er die Abrechnungssumme spürbar beeinflussen.
Kosten der Rechtsverfolgung im Fuhrpark
Am Ende der Regulierung stehen häufig die Kosten der Rechtsverfolgung: Rechtsanwaltsgebühren für die Durchsetzung der Ansprüche gegenüber der gegnerischen Versicherung. Bei eindeutiger Haftungslage sind diese Kosten grundsätzlich erstattungsfähig, da das Einschalten eines Anwalts als erforderlich gilt, sobald die Schadenregulierung komplex wird. Dies kann zutreffen, wenn mehrere Positionen gleichzeitig geltend gemacht werden.
Sonderfall: Leasing-Fahrzeuge im Schadenfall
Bei geleasten Fahrzeugen verschiebt sich die Anspruchsberechtigung teilweise: Rechtlicher Eigentümer bleibt die Leasinggesellschaft, während der Fuhrparkhalter als Leasingnehmer das Fahrzeug nutzt und die Gefahr trägt. In den meisten Leasingverträgen wird die geschädigte Partei, also der Leasingnehmer, ermächtigt, Ansprüche im eigenen Namen geltend zu machen. Bei der Wertminderung ist dagegen Vorsicht geboten: Da sie den Wiederverkaufswert des Fahrzeugs betrifft, kann sie je nach Vertragsgestaltung der Leasinggesellschaft zustehen. Ein Blick in die konkreten Leasingbedingungen lohnt sich vor jeder Schadenmeldung, um Rückforderungen am Laufzeitende vorzubeugen.
Kurzer Exkurs: Kaskoschaden statt Haftpflichtfall
Die vorangegangenen Positionen gelten für den klassischen Fall eines fremdverschuldeten Unfalls mit gegnerischer Kfz-Haftpflichtversicherung. Wird der Schaden über die eigene Kaskoversicherung reguliert gilt ein anderer Maßstab. Das ist z.B. der Fall bei Eigenverschulden, Wildunfall oder unbekanntem Verursacher. Die Kaskoversicherung erstattet grundsätzlich nur den vereinbarten Leistungsumfang laut Versicherungsbedingungen, meist abzüglich Selbstbeteiligung. Positionen wie Nutzungsausfall, Rechtsanwaltskosten oder Wertminderung sind hier in der Regel nicht automatisch eingeschlossen, sondern müssten gesondert vereinbart oder geltend gemacht werden, falls es überhaupt möglich ist. Zusätzlich kann eine Kaskoinanspruchnahme zur Rückstufung im Schadensfreiheitsrabatt führen, was die Folgeprämie erhöht.
Beispielrechnung: So kann eine Schadenkostenabrechnung aussehen
Die folgende Beispielrechnung zeigt einen fiktiven, aber möglichst realistischen Fall mit den folgenden Bedingungen:
- Mittelklasse-Firmenfahrzeug,
- Reparaturschaden,
- drei Wochen Ausfallzeit,
- fremdverschuldeter Unfall mit eindeutiger Haftungslage
So können sich die Punkte bei einer Schadenmeldung addieren:
|
Schadenkosten |
Betrag |
|
Abschleppkosten |
280 € |
|
Standkosten (2 Tage) |
60 € |
|
Sachverständigenkosten |
850 € |
|
Reparaturkosten |
3.400 € |
|
Merkantile Wertminderung |
450 € |
|
Nutzungsausfall (21 Tage)* |
987 € |
|
Auslagenpauschale |
30 € |
|
Rechtsanwaltsgebühren |
650 € |
|
Gesamtsumme |
6.707 € |
* Hinweis: Ein konkreter Gewinnentgang wäre in diesem Beispiel keine zusätzliche Position, sondern eine Alternative zur Nutzungsausfallentschädigung. Gewinnentgang kann nur bei Fahrzeugen die ausschließlich der Gewinnerzielung dienen mit nachweisbarem, bezifferbarem Gewinnausfall geltend gemacht werden.
Der Vergleich macht den entscheidenden Unterschied deutlich: Wer nur die Reparaturkosten von 3.400 Euro geltend macht, verschenkt in diesem Beispiel mehr als 3.300 Euro an zusätzlichen, ebenso berechtigten Ansprüchen.
Wie sich solche Einzelfälle über das Jahr und die gesamte Flotte hinweg auswirken, zeigt die Schaden-Kosten-Quote im Fuhrparkmanagement. Sie liefert eine zentrale Kennzahl, um Schadenkosten systematisch zu vergleichen und zu senken.
Kurzcheck: Haben Sie an alle Schadenkosten gedacht?
Beantworten Sie die folgenden Fragen für Ihren letzten oder aktuellen Schadenfall, um schnell zu erkennen, ob Ihre Abrechnung vollständig ist:
- Wurden Abschleppen und Standzeit gesondert abgerechnet?
- Liegt ein Sachverständigengutachten vor, und wurde die merkantile Wertminderung darin überhaupt beziffert?
- Wurde bei Sonderausstattung oder Aufbauten ausdrücklich auf deren Werteinfluss hingewiesen?
- Wurde Nutzungsausfall, Vorhaltekosten oder - ein konkreter Gewinnentgang geltend gemacht, statt den finanziellen Ausfall unbeachtet zu lassen?
- Sind Auslagenpauschale und ggf. Verzugszinsen Teil der Abrechnung?
- Wurden Rechtsanwaltsgebühren eingerechnet, sofern ein Anwalt eingeschaltet wurde?
Wenn Sie eine oder mehrere Fragen mit „Nein“ oder „Unsicher“ beantworten, lohnt sich ein zweiter Blick auf die Abrechnung. Möglicherweise lässt sich hier noch ein berechtigter Anspruch nachfordern.






Kommentar zum Beitrag